El estudio económico de la modificación urbanística de Valdebebas contiene una errata que altera una de sus previsiones de ingresos municipales. El documento describía una tasa del 0,1 % sobre el valor catastral estimado de los edificios, pero aplicó 0,1 como factor en la multiplicación. Ese factor representa el 10 %. Para aplicar una décima porcentual corresponde usar 0,001, cien veces menos. Savills, la consultora que elaboró el informe, y el Ayuntamiento de Madrid reconocen el error.
La incidencia se conoció el lunes 26 de octubre, mientras la modificación del Plan General seguía en tramitación. La Junta de Gobierno aprobó inicialmente el cambio el 30 de julio y abrió un periodo de información pública de un mes. El acuerdo se publicó en el Boletín Oficial de la Comunidad de Madrid el 25 de agosto. La aprobación inicial permite que el expediente avance por sus trámites, pero no convierte la nueva ordenación en definitiva.
El porcentaje aplicado multiplica por cien la previsión
El cálculo discutido corresponde al Impuesto sobre Actividades Económicas (IAE) asociado a los usos que propone el plan. El informe parte de un valor catastral estimado de 980,9 millones de euros y menciona un tipo del 0,1 %. Al multiplicar ese valor por 0,1, estima alrededor de 98,1 millones de euros anuales. La operación correcta para el porcentaje descrito es multiplicar por 0,001, lo que arroja unos 980.900 euros.
La diferencia entre ambas cifras ronda los 97,1 millones de euros cada año. No se trata de dinero ya ingresado por el Ayuntamiento. El desarrollo no está construido y el importe aparece en una estimación de viabilidad económica, que calcula posibles efectos futuros bajo determinados supuestos. La corrección reduce una partida prevista en el estudio, no una recaudación efectiva de las cuentas municipales.
El informe suma esa partida a otros ingresos estimados y los compara con gastos futuros. Según los datos publicados por EL PAÍS, el documento calculaba 131,2 millones de euros de ingresos anuales y 32,6 millones de gastos, con un saldo positivo cercano a 98,6 millones. Si se sustituye la partida del IAE por el importe corregido, los ingresos quedarían alrededor de 34,1 millones y el saldo se situaría en unos 1,46 millones. Son cálculos aproximados a partir de las cifras del estudio, no una liquidación presupuestaria ni una garantía de ingresos.
La magnitud del cambio afecta a la lectura de la parte económica del expediente. El estudio se presentó para valorar la sostenibilidad de la propuesta y sus efectos sobre las finanzas municipales. La errata no permite concluir por sí sola que el conjunto del proyecto sea viable o inviable. Sí obliga a distinguir entre la ordenación física que se propone y las previsiones económicas utilizadas para justificarla.
El Ayuntamiento afirma que corregirá el informe
El área municipal de Urbanismo comunicó que el documento contiene una errata que se va a subsanar. También sostuvo que el error no cambia la ordenación urbanística. Esa explicación se refiere a los usos y parámetros propuestos para la parcela. No responde por sí misma a cómo quedará el balance económico una vez corregida la cifra.
Al 26 de octubre, el Ayuntamiento no había detallado públicamente si incorporará una versión rectificada del estudio al expediente ni qué documento sustituirá al cálculo anterior. Tampoco había comunicado un calendario para esa corrección. Esa información importa durante la tramitación porque vecinos, grupos políticos y administraciones que examinen el plan necesitan identificar cuál es la versión vigente y qué conclusiones se mantienen tras cambiar una partida de ese tamaño.
La oposición municipal ha cuestionado el informe y la modificación. Sus valoraciones forman parte del debate político, mientras que el error aritmético y la respuesta municipal son hechos diferenciables. La corrección deberá permitir comprobar si el resto de los supuestos, incluidos los gastos y los demás ingresos proyectados, siguen sosteniendo la conclusión económica del documento.
Qué propone el cambio para la parcela DO190
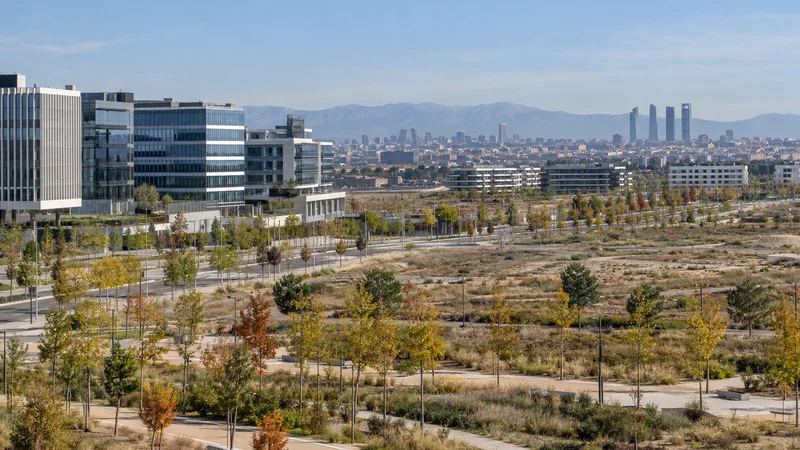
La modificación afecta a la parcela DO190, vinculada a la Ciudad Deportiva del Real Madrid en Valdebebas. La propuesta inicial contempla una edificabilidad total de 532.000 metros cuadrados, unos 172.000 más que la prevista anteriormente. Distribuye el suelo entre instalaciones deportivas, equipamientos privados y usos terciarios, como oficinas, alojamientos, comercio y otros servicios.
La edificabilidad y los usos forman parte del planeamiento propuesto. No acreditan que se hayan iniciado obras ni que exista autorización para construir cualquier edificio concreto. El plan debe completar la información pública y recabar informes preceptivos, entre ellos los de carácter ambiental. El acuerdo publicado en el BOCM también prevé la suspensión de determinados actos de ejecución que pudieran verse afectados por la modificación, con las excepciones recogidas en el propio anuncio.
La parcela se encuentra en un ámbito donde la decisión urbanística puede tener efectos sobre el entorno de Hortaleza y Barajas. La discusión incluye qué actividades se permitirían, qué demanda de infraestructuras generarían y qué costes e ingresos se atribuyen al municipio. El error en el IAE afecta a uno de esos argumentos económicos, pero no resuelve las preguntas sobre movilidad, servicios, impacto ambiental o diseño urbano.
El expediente sigue en aprobación inicial
La fase administrativa marca el próximo punto de control. El acuerdo del 30 de julio fue inicial y el periodo de exposición pública se abrió por un mes. Tras ese trámite, el procedimiento debe continuar con la revisión de alegaciones e informes y con los acuerdos municipales y autonómicos que correspondan. A 26 de octubre, la ficha pública del Ayuntamiento todavía describía el expediente como en tramitación.
La rectificación del estudio será relevante para saber qué balance económico acompaña al plan en los siguientes pasos. El Consistorio mantiene que la errata no cambia la ordenación, pero la cifra sí modifica la previsión fiscal que aparece en el documento. Hasta que el expediente incorpore una versión corregida y explique sus efectos sobre el saldo, ambas cuestiones deben leerse por separado: la propuesta de usos sigue su recorrido urbanístico y el cálculo de ingresos necesita una corrección verificable.
El expediente también tiene pasos que permiten a la ciudadanía seguir el cambio. La información pública concluyó después de su apertura, según la ficha municipal. La resolución de alegaciones y los informes sectoriales ayudarán a determinar qué aspectos se mantienen y cuáles requieren ajustes. El informe económico corregido debería formar parte de ese conjunto documental para que las cifras que acompañen las siguientes decisiones correspondan a la versión vigente.
La rectificación puede aclarar el efecto financiero sin sustituir el examen del resto del plan. Una revisión completa debe mirar cómo se estimaron los otros ingresos, qué gastos se incorporaron y a qué horizonte temporal corresponden. También debe explicar si las previsiones dependen de que se desarrollen todos los usos previstos o de que se cumplan otras hipótesis. El estudio es una herramienta para decidir sobre la propuesta, no una garantía de que los ingresos se produzcan en la cuantía proyectada.
Para los vecinos, el seguimiento práctico pasa por comprobar que el Ayuntamiento publique la corrección y mantenga accesible el expediente actualizado. También podrán consultar qué informes se reciben y qué decisión se adopta después de la fase inicial. La cifra corregida dará una base más clara para debatir la viabilidad económica, mientras que el procedimiento urbanístico seguirá teniendo que resolver los aspectos territoriales y ambientales propios del proyecto.